

2026年10月21日
概要
-
中国第三季经济增速加快至4.5%,但投资和国内需求疲软仍是隐忧
-
消费表现不均衡,消费支出继续从商品转向服务
-
出口保持韧性,定向财政支持预计将重点投向基建和战略性行业
中国数据回顾(2026年9月及第三季)[@source-wind-hsbc]
-
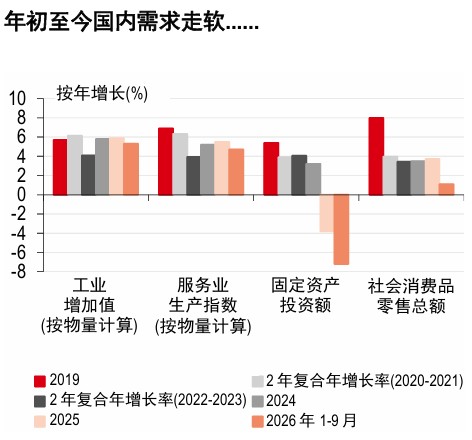
国内生产总值第三季按年增速小幅回升至4.5%,处于4.5%-5.0%全年目标区间下限,而前三季增速达到4.6%。9月,固定资产投资与社会消费品零售总额等经济活动数据超出预期,对国内生产总值数据形成支撑。
-
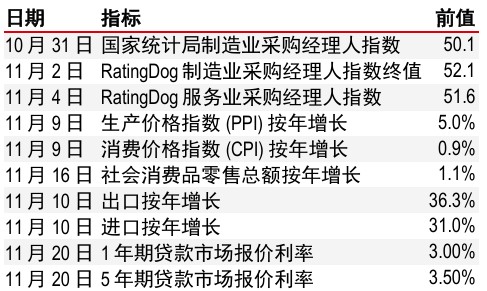
社会消费品零售总额9月按年增长1.1%,主要受到非可选消费及通讯器材拉动。后者在国庆黄金周期间表现尤为亮眼,但部分增长动能或来自新品发布以及人工智能相关成本上升。 与此同时,服务类社会消费品零售总额继续跑赢商品销售,国庆黄金周数据显示文化、旅游和体育相关消费支出走强。
-
固定资产投资9月下滑7.2%,但年初至今降幅收窄至10.5%。这可能反映出8月以来专项债发行提速,以及极端天气影响消退。房地产仍是最大拖累项,全国新建商品住宅销售、新屋开工及土拍市场持续疲弱。
-
工业增加值保持韧性,9月按年增长5.5%,支撑来自出口、全球人工智能资本支出周期以及国内推动产业升级的政策导向。高科技制造业、计算机及通信设备、运输设备仍是主要亮点。
-
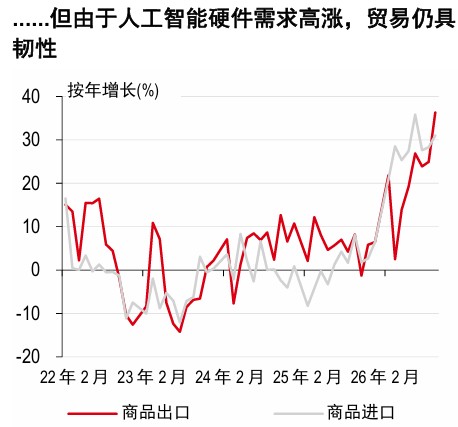
贸易势头9月进一步增强,出口按年增长36.3%,进口按年增长31.0%。在全球及国内人工智能上行周期带动下,高科技产品需求仍是关键驱动因素。中国在其他主要出口品类中的定价优势与供应链竞争力,同样支撑了贸易势头。
-
通胀进一步反弹,主要由与中东冲突有关的能源成本上涨推动。整体消费价格指数按年升至0.9%,生产价格指数按年大幅走高至5.0%。数据表明,本轮通胀以成本推动型再通胀为主,消费者信心低迷持续拖累核心消费价格指数,也阻碍了上游成本上升向下游行业的顺畅传导。
国内压力凸显,亟需针对性政策支持
中国第三季国内生产总值增速从第二季的4.3%回升至4.5%。尽管高科技产业和对外部门表现出相对韧性,但近期数据仍持续反映出国内经济面临下行压力。固定资产投资持续收缩尤为值得关注。对此,7月中央政治局会议采取了更为积极的政策基调。
政策制定者要求加快财政支出进度,包括加快专项债发行与资金落地;同时,若经济活动未能企稳,仍有进一步出台配套举措的空间。通胀延续反弹,但本轮回暖仍以成本推动为主。上游和中游行业利润率改善是积极信号,但终端需求疲软限制了这种改善向下游行业的传导。
消费复苏不均衡
消费呈现K型分化。政策制定者政策重心正从依赖短期、周期性消费刺激转向解决更深层次的结构性问题(国家发改委,4月13日)。
旨在提高家庭收入和增强消费者信心的举措包括:完善公共服务供给、扩大社会保障兜底覆盖面,以及推动农民工融入新型城镇化体系。中长期来看,这些举措有望支撑消费实现更可持续的复苏。但短期而言,消费支出预计继续从商品转向服务。
出口仍是重要支撑
全球宏观环境依然充满不确定性。贸易发挥了重要的缓冲作用,但中东地区冲突的持续仍对全球需求构成风险。中国与主要贸易伙伴的关系依旧复杂:中美正致力于构建“建设性战略稳定关系”,而中欧贸易紧张局势也持续受到市场关注。尽管如此,仍有一些明显的利好因素。半导体和绿色科技出口持续受益于全球旺盛需求,中国的出口结构也仍与这些趋势高度契合。
政策展望
虽然近期增速放缓,但中国仍有望达成全年增长目标。这有可能降低2026年出台新一轮全面刺激政策的预期。政策制定者更有可能优先动用现有政策储备,以财政支持为主、准财政工具为辅,尤其是8,000亿元人民币新型政策性金融工具。与此同时,在“十五五”规划框架下,推进“六张网”建设有望稳定基础设施投资。
资料来源:万得资讯、汇丰银行
资料来源:万得资讯、汇丰银行。注:1-2月合并数据。
资料来源:LSEG Eikon(伦敦证券交易所集团旗下一个金融数据终端)
*过往表现不代表未来回报
资料来源:LSEG Eikon。截至2026年10月20日收盘。


相关资讯


披露附录
1.本报告发布日期为 2026 年 10 月 21 日。
2.除非本报告中列明不同日期及/或具体时间,否则本报告所载的所有市场数据均截至 2026 年 10 月 20 日收市时间。
3. 汇丰设有识别及管理与研究业务相关的潜在利益冲突的制度。汇丰分析师及其他从事研究报告编制和发布工作的人员有独立于投资银行业务的汇报线。研究业务与投资银行及自营交易业务之间设有信息隔离墙,以确保机密及/或价格敏感信息得到妥善处理。
4. 您不得出于以下目的使用本文件中的任何信息作为参考:(i) 决定贷款协议、其它财务合约或金融工具项下的应付利息,或其他应付款项,(ii) 决定购买、出售、交易或赎回金融工具的价格,或金融工具的价值,及/或 (iii) 衡量金融工具的表现。
5. 本报告为汇丰环球研究发布的英文报告的中文翻译版本。香港上海汇丰银行有限公司、汇丰银行(中国)有限公司、加拿大汇丰银行和汇丰金融科技服务(上海)有限责任公司已采取合理措施以确保译文的准确性。如中英文版本的内容有差异, 须以英文版本内容为准。
免责声明
本报告由香港上海汇丰银行有限公司(简称「HBAP」,注册地址香港皇后大道中1号)编制。HBAP在香港成立,隶属於汇丰集团。
本报告由汇丰(台湾)商业银行股份有限公司及HBAP(合称「发行方」)向其客户分发。本报告仅供一般传阅和资讯参考目的。本报告在编制时并未考虑任何特定客户或用途,亦未考虑任何特定客户的任何投资目标丶财务状况或个人情况或需求。HBAP根据在编制时来自其认为可靠来源的公开信息编制本报告,但未独立验证此类资讯。本报告的内容如有变更恕不另行通知。对於因您使用或依赖本报告,而可能导致您产生丶或承受因此造成丶导致或与其相关的任何损失丶损害或任何形式的其他後果,HBAP及发行方不承担任何责任。对於本报告的准确性丶及时性或完整性,HBAP及发行方并不作出任何担保丶声明或保证。本报告并非投资建议或意见,亦不以销售投资或服务或邀约购买或认购这些投资或服务为目的。您不应使用或依赖本报告作出任何投资决定。HBAP及发行方对於您的此类使用或依赖不承担任何责任。若对本报告内容有任何问题,您应该谘询您所地区的专业顾问。您不应为任何目的向任何个人或实体复制或进一步分发本报告部分或全部的内容。本报告不得在任何禁止分派本报告的地区分发。
以下条款仅适用于汇丰(台湾)商业银行股份有限公司向其客户分发时的情况
汇丰(台湾)办理信托业务,应尽善良管理人之注意义务及忠实义务。汇丰(台湾)不担保信托业务之管理或运用绩效,委托人或受益人应自负盈亏。
新加坡
在新加坡,本文件:
• 未经新加坡或任何其他司法管辖区的任何监管机构审核。
• 由汇丰银行(新加坡)有限公司(“本行”)在本行于新加坡开展业务过程中发行,仅供一般参考之用。
• 仅供收到本文件或视频之人士本人使用,不得因任何原因以全部或部分形式复制或与他人分享。
• 不得发送至美国、加拿大或澳大利亚,或任何共享本文件或视频属违法的其他司法管辖区。如任何人士未经许可使用或复制本文件或视频,可能会面临法律追究。
• 对当前经济环境作出概括性说明,且并非旨在作为任何买入或卖出投资产品的投资研究、建议或推荐。部分内容可能讨论未来事件,但仅属预测,并非对未来业绩或事件的承诺或保证。实际结果可能因各种原因而不同。本行无责任更新该等预测,亦无责任说明实际结果可能与该等预测不同的原因。
• 不构成任何合约,且并非旨在招揽或推荐在任何此类行为不合法的司法管辖区内购买或出售任何金融工具。投资价值可能增加或下跌,且贵方可能无法收回最初投资金额。投资伴随市场风险,因此务请仔细阅读所有与投资有关的文件。本文件或视频所载意见系来自汇丰环球投资委员会于制作本文件或视频时所发表,反映其全球视角,该等意见可能有别于银行在本地层面的观点。该等意见可随时变更,且未必与汇丰投资管理目前的投资组合构成保持一致。汇丰投资管理根据各客户的目标、风险偏好、投资期限及市场状况,管理各自的投资组合。
• 并非根据适用于独立投资研究的法律要求而编制,亦不受任何在其发布前禁止交易的规定所规限。
• 并非旨在提供会计、法律或税务意见。在作出任何投资决定前,请考虑咨询财务顾问。如贵方决定不寻求意见,请谨慎评估该项投资产品是否适合贵方。建议在需要时获取适当的专业意见。
海外投资可能因汇率波动导致投资价值出现变动,这可能引致投资价值增加或下跌。与成熟市场相比,新兴市场风险更高且更难预测。此类经济体往往高度依赖国际贸易,并可能因贸易壁垒、外汇管制、货币价值调整、其贸易伙伴的经济状况以及该等贸易伙伴实施的其他保护性措施而受到不利影响。
我们对于任何第三方信息的准确性及/或完整性不承担责任,该等资料系来自我们相信可靠但并未独立核实的来源。
中国内地
在中国内地,本报告由汇丰银行(中国)有限公司(简称“汇丰中国”)向其客户分发,仅用于一般参考目的。本报告并不旨在提供证券和期货投资建议或提供金融信息服务,亦不旨在推广或销售任何理财产品。本报告所载内容和信息均基于现状提供。若对本报告内容有任何问题,您应该咨询您所在辖区的专业顾问。
© 版权香港上海汇丰银行有限公司2026版权所有。
未经香港上海汇丰银行有限公司的事先书面许可,不得对本报告任何部分进行复制丶存储於检索系统,或以任何电子丶机械丶影印丶记录或其它形式或方式进行传输。