

2026年10月21日
要點
-
中國第三季經濟增速加快至4.5%,但投資和國內需求疲軟仍是隱憂
-
消費表現不均衡,消費支出繼續從商品轉向服務
-
出口保持韌性,定向財政支持預計將重點投向基建和戰略性行業
中國數據回顧(2026年9月及第三季) [@source-wind-hsbc]
-
國內生產總值第三季按年增速小幅回升至4.5%,處於4.5%-5.0%全年目標區間下限,而前三季增速達到4.6%。9月,固定資產投資與社會消費品零售總額等經濟活動數據超出預期,對國內生產總值數據形成支撐。
-
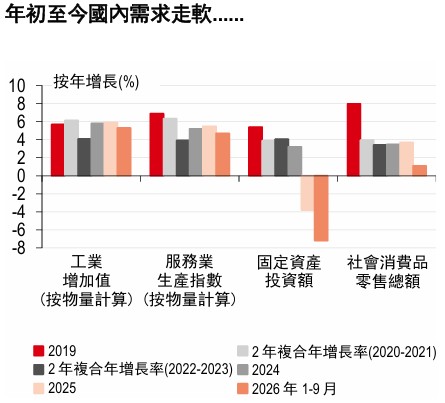
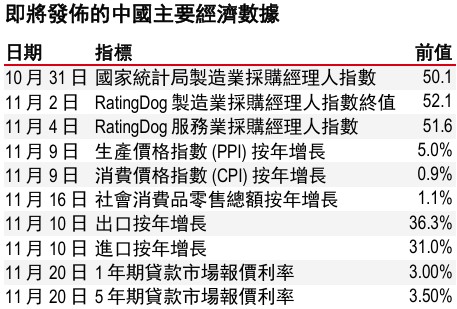
社會消費品零售總額9月按年增長1.1%,主要受到非可選消費及通訊器材拉動。後者在國慶黃金周期間表現尤為亮眼,但部分增長動能或來自新品發佈以及人工智慧相關成本上升。與此同時,服務類社會消費品零售總額繼續跑贏商品銷售,國慶黃金周數據顯示文化、旅遊和體育相關消費支出走強。
-
固定資產投資9月下滑7.2%,但年初至今降幅收窄至10.5%。這可能反映出8月以來專項債發行提速,以及極端天氣影響消退。房地產仍是最大拖累項,全國新建商品住宅銷售、新屋開工及土拍市場持續疲弱。
-
工業增加值保持韌性,9月按年增長5.5%,支撐來自出口、全球人工智慧資本支出週期以及國內推動產業升級的政策導向。高科技製造業、電腦及通信設備、運輸設備仍是主要亮點。
-
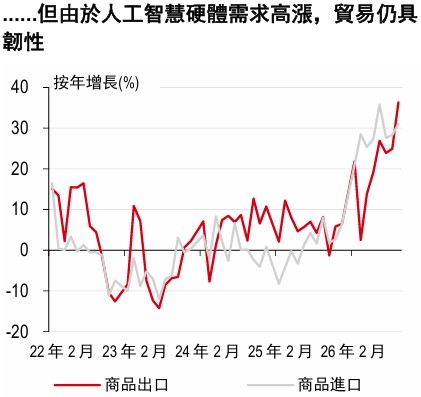
貿易勢頭9月進一步增強,出口按年增長36.3%,進口按年增長31.0%。在全球及國內人工智慧上行週期帶動下,高科技產品需求仍是關鍵驅動因素。中國在其他主要出口品類中的定價優勢與供應鏈競爭力,同樣支撐了貿易勢頭。
-
通脹進一步反彈,主要由與中東衝突有關的能源成本上漲推動。整體消費價格指數按年升至0.9%,生產價格指數按年大幅走高至5.0%。數據表明,本輪通脹以成本推動型再通脹為主,消費者信心低迷持續拖累核心消費價格指數,也阻礙了上游成本上升向下游行業的順暢傳導。
國內壓力凸顯,亟需針對性政策支持
中國第三季國內生產總值增速從第二季的4.3%回升至4.5%。儘管高科技產業和對外部門表現出相對韌性,但近期數據仍持續反映出國內經濟面臨下行壓力。固定資產投資持續收縮尤為值得關注。對此,7月中央政治局會議採取了更為積極的政策基調。
政策制定者要求加快財政支出進度,包括加快專項債發行與資金落地;同時,若經濟活動未能企穩,仍有進一步出台配套舉措的空間。通脹延續反彈,但本輪回暖仍以成本推動為主。上游和中游行業利潤率改善是積極信號,但終端需求疲軟限制了這種改善向下游行業的傳導。
消費復甦不均衡
消費呈現K型分化。政策制定者政策重心正從依賴短期、週期性消費刺激轉向解決更深層次的結構性問題(國家發改委,4月13日)。
旨在提高家庭收入和增強消費者信心的舉措包括:完善公共服務供給、擴大社會保障兜底覆蓋面,以及推動農民工融入新型城鎮化體系。中長期來看,這些舉措有望支撐消費實現更可持續的復甦。但短期而言,消費支出預計繼續從商品轉向服務。
出口仍是重要支撐
全球宏觀環境依然充滿不確定性。貿易發揮了重要的緩衝作用,但中東地區衝突的持續仍對全球需求構成風險。中國與主要貿易夥伴的關係依舊複雜:中美正致力於構建「建設性戰略穩定關係」,而中歐貿易緊張局勢也持續受到市場關注。儘管如此,仍有一些明顯的利好因素。半導體和綠色科技出口持續受益于全球旺盛需求,中國的出口結構也仍與這些趨勢高度契合。
政策展望
雖然近期增速放緩,但中國仍有望達成全年增長目標。這有可能降低2026年出台新一輪全面刺激政策的預期。政策制定者更有可能優先動用現有政策儲備,以財政支持為主、准財政工具為輔,尤其是8,000億元人民幣新型政策性金融工具。與此同時,在「十五五」規劃框架下,推進「六張網」建設有望穩定基礎設施投資。


相關資訊


披露附錄
1. 本報告發布日期為 2026 年 10 月 21 日。
2. 除非本報告顯示不同的日期及/或具體的時間,否則本報告中的所有市場資料截止於 2026 年 10 月 20 日。
3. 滙豐設有識別及管理與研究業務相關的潛在利益衝突的制度。滙豐分析師及其他從事研究報告準備和發布工作的人員有獨立於投資銀行業務的匯報線。研究業務與投資銀行及做市商交易業務之間設有資訊隔離牆,以確保保密資訊和(或)價格敏感性資訊可以得到妥善處理。
4. 您不可出於以下目的使用/引用本報告中的任何資料作為參考:(i)決定貸款協議、其它融資合同或金融工具項下的應付利息,或其它應付款項,(ii)決定購買、出售、交易或贖回金融工具的價格,或金融工具的價值,和/或(iii)測度金融工具的表現。
5. 本報告為滙豐環球研究發布的英文報告的中文翻譯版本。香港上海滙豐銀行有限公司、滙豐銀行(中國)有限公司、滙豐(台灣)商業銀行有限公司、加拿大滙豐銀行和滙豐金融科技服務(上海)有限責任公司已採取合理措施以確保譯文的準確性。如中英文版本的內容有差異, 須以英文版本內容為準。
免責聲明
本報告由香港上海滙豐銀行有限公司(簡稱「HBAP」,註冊地址香港皇后大道中 1 號)編製。HBAP 在香港成立,隸屬於滙豐集團。
本報告由滙豐(台灣)商業銀行股份有限公司及HBAP(合稱「發行方」)向其客戶分發。本報告僅供一般傳閱和資訊參考目的。本報告在編製時並未考慮任何特定客戶或用途,亦未考慮任何特定客戶的任何投資目標、財務狀況或個人情況或需求。HBAP 根據在編製時來自其認為可靠來源的公開信息編製本報告,但未獨立驗證此類資訊。 本報告的內容如有變更恕不另行通知。對於因您使用或依賴本報告, 而可能導致您產生、或承受因此造成、導致或與其相關的任何損失、損害或任何形式的其他後果,HBAP 及發行方不承擔任何責任。對於本報告的準確性、及時性或完整性,HBAP 及發行方並不作任何擔保、聲明或保證。本報告並非投資建議或意見,亦不以銷售投資或服務或邀約購買或認購這些投資或服務為目的。您不應使用或依賴本報告作出任何投資決定。HBAP 及發行方對於您的此類使用或依賴不承擔任何責任。若對本報告內容有任何問題,您應該諮詢您所地區的專業顧問。您不應為任何目的向任何個人或實體複製或進一步分發本報告部分或全部的內容。本報告不得在任何禁止分派本報告的地區分發。
以下條款僅適用於滙豐(台灣)商業銀行股份有限公司向其客戶分發時的情況
滙豐(台灣)辦理信託業務,應盡善良管理人之注意義務及忠實義務。滙豐(台灣)不擔保信託業務之管理或運用績效,委託人或受益人應自負盈虧。
中國內地
在中國內地,本報告由滙豐銀行(中國)有限公司(簡稱「滙豐中國」)向其客戶分發,僅用於一般參考目的。本報告並不旨在提供證券和期貨投資建議或提供金融信息服務,亦不旨在推廣或銷售任何理財產品。本報告所載內容和信息均基於現狀提供。若對本報告內容有任何問題,您應該諮詢您所在轄區的專業顧問。
© 版權香港上海滙豐銀行有限公司 2026,版權所有。
未經香港上海滙豐銀行有限公司的事先書面許可,不得對本報告任何部分進行複製、存儲於檢索系統,或以任何電子、機械、影印、記錄或其它形式或方式進行傳輸。