

2026年10月12日
概要
-
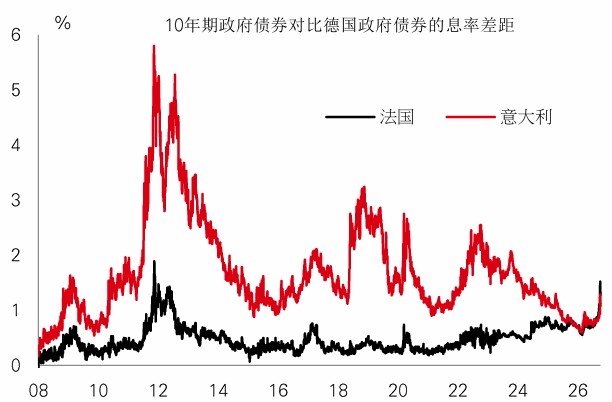
对投资者而言,现时的法国政府债券令人有点索然无味。法国与德国10年期政府债券之间的息差已扩阔至15年来最高水平。预算赤字持续、公共债务高企及议会分裂,均令市场质疑法国政府能否在2027年总统大选前把财政状况整顿好。
-
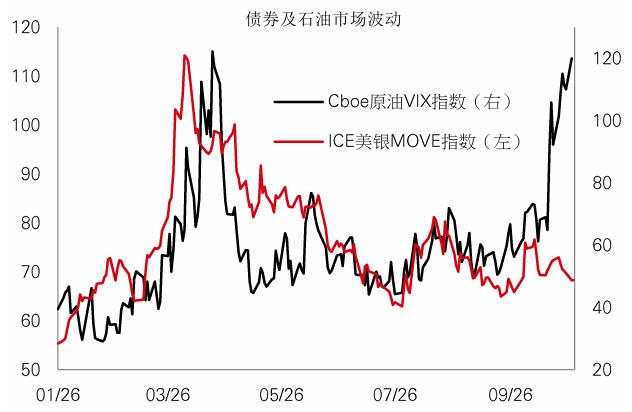
伊朗冲突导致油价急升,是造成2026年债市震荡的主因之一。这可见于今年债券及石油市场的隐含波幅(按MOVE指数及石油VIX指数衡量)走势重叠。
-
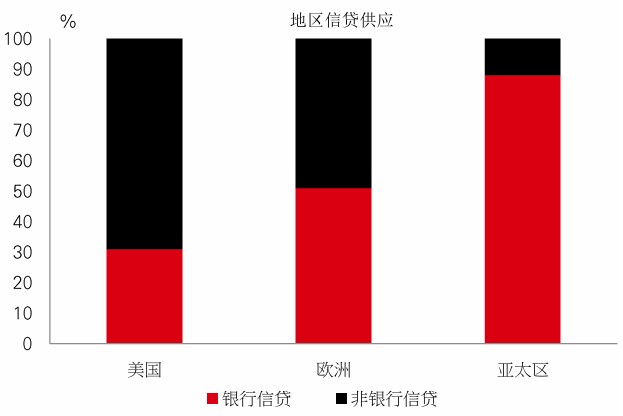
虽然亚洲占全球本地生产总值约40%及预测经济增长约60%,但在环球私募信贷资产的占比只有5%。这明显失衡主因在于亚洲借贷市场仍然由银行主导,占区内信贷供应约88%。
本周重点图表——攀越“忧虑之墙”
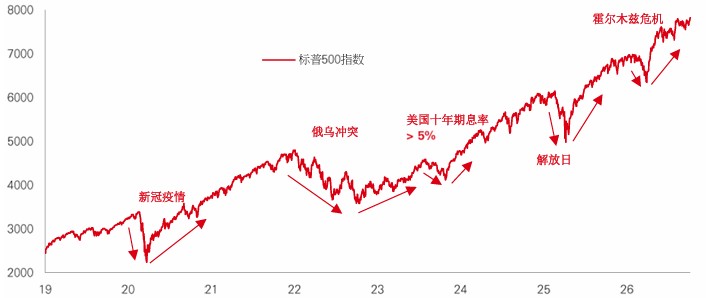
市场在过去数年面对更多不确定性,包括百年一遇的疫情、商品价格急升,及以规则为本的全球既有秩序瓦解。虽然如此,市场仍然表现出深厚韧力。标普500指数逼近8,000点便再次印证了这一点,即使油价高企、联储局偏鹰、债息急升,以及市场日益关注AI造成人类生存风险(Existential Risk)亦无阻升势。
新冠疫情后的复苏主要受大规模政策刺激支持。2022年的商品冲击则因环球经济体重新部署供应链而减退。“解放日”后的市场表现,正好是地缘政治风险溢价短暂上升的典型例子。而在目前,不寻常的利润增长成为了主要支撑。市场预期2026年环球利润增长达36%,美国为34%,这是长期平均水平的三至四倍。
但这不代表前景一片明朗。市场评级下调,反映债息上升及地缘政治因素确实具有其影响力。每股盈利增长或于2027年放缓,而假如AI资本开支热潮未达预期,盈利评级便可能遭到下调。此外,市场目前集中于科技及商品。利润增长范围扩展将会是来年的重要主题。
与此同时,债息居高不下,对估值计算亦会构成持续威胁——增加现时买入股票的机会成本。我们已在市场内一些对利率较敏感的板块看到局部弱势:罗素2000指数自8月高位跌近10%,评级较低信贷的息差亦扩阔。但目前为止,普遍企业基本因素似乎仍然稳健,足以抵御此轮风暴。
市场焦点
中国股票:下一个热潮?
当传奇歌手陷入事业低潮,一般听众只会暂停关注,直至下一首热门单曲推出。听众稍迟重拾潮流,当中并无任何代价。但公开市场便没有这种奢侈机会。当转势变得明朗,市场往往已经反弹,能轻松获取的升幅早已一去不返。
中国股票是否正迎来这种复苏?虽然短期内气氛继续受到内需疲弱,及从AI获利的证据有限所拖累,但基本因素渐见改善。在持续通缩三年后,国内生产总值平减指数终于转为正数,此乃受惠于北京为遏止破坏性价格战推出的“反内卷”政策。另一方面,企业盈利录得低双位数增长,尤其是具战略性的境内行业。
重点是中国股票或为全球AI交易提供具吸引力的对冲。中国的科技生态系统受科技本土化及高端制造业所支持,并跟随中国本身的周期,因此其盈利受美国巨型云端营运商资本开支风险的影响较少。
投资价值及其任何收益可升可跌,投资者可能无法收回最初投资的金额。息率水平不获保证,日后可升或可跌。仅供参考,不应视为投资特定公司、国家、产品、策略、行业或证券的建议。多元化并不能确保盈利或防止亏损。所表达的任何观点均截至编制为止,如有更改,恕不另行通知。所提供的任何预测、预计或目标仅供参考,概非任何形式保证。汇丰对未能达到该预测、预计或目标,概不承担任何责任。指数回报假设所有分派均会再投资,且不反映费用或开支。您无法直接投资于指数。资料来源:汇丰投资管理、FactSet、彭博及Macrobond。数据截至2026年10月9日(英国时间上午7时30分)。
市场动向…
法国政府债券的弱势
对投资者而言,现时的法国政府债券令人有点索然无味。法国与德国10年期政府债券之间的息差已扩阔至15年来最高水平。预算赤字持续、公共债务高企及议会分裂,均令市场质疑法国政府能否在2027年总统大选前把财政状况整顿好。
有言论认为债市具有自我调节功能。金融状况收紧会限制增长,降低欧洲央行加息的意愿,而市场已下调进一步加息的预期。此外,即使国内形势不稳,但眼前危机或会使政治人物强推不受欢迎的削减开支措施。欧洲央行亦设有其买债工具(即传导保护工具),协助遏制市场动态失去秩序。
按目前息率计算,如果法国政府提出可信的财政规划,法国债券可带来吸引的套息及潜在资本增值。但现阶段息差仍有进一步扩阔及波动的风险。
油价有否圆满结局?
伊朗冲突导致油价急升,是造成2026年债市震荡的主因之一。这可见于今年债券及石油市场的隐含波幅(按MOVE指数及石油VIX指数衡量)走势重叠。不过,近期两项波幅指标脱钩,反映出现了新的情况:尽管油价回稳,但债市仍遭到持续抛售、走势反复。
这可能是息率的初期升势衍生出债券本身的问题。西方央行转向鹰派令通胀预期靠稳,反映市场相信当局有能力遏止通胀,这推高了实际息率,使投资者转为关注债务的可持续性。
因此,虽然油价下跌或仍有助降低息率,但各国政府面对维持开支的持续压力,而当中很多压力正正源于引发当前局面的复杂地缘政治因素。加上巨型云端营运商的发债规模可能继续庞大,因此投资者不应期望油价下跌就能令所有问题迎刃而解。
亚洲贷款
虽然亚洲占全球本地生产总值约40%及预测经济增长约60%,但在环球私募信贷资产的占比只有5%。这明显失衡主因在于亚洲借贷市场仍然由银行主导,占区内信贷供应约88%。传统银行偏好借款需求传统的大型企业,导致较具活力的中型市场企业缺乏灵活的过渡性资金。
对于另类贷款机构而言,这种供求失衡带来了潜在机会。目前在亚洲营运的私募信贷基金只有744只,远低于美国的超过2,100只,市场显然未见过份挤拥。对比西方的同类型交易,亚洲贷款机构可要求高出2%至4%的息率,而且存续期较短、抵押品的保障亦更佳。
归根究柢,高度集中于美国及欧洲资产,会令投资者承受关连性较高的经济周期及借款人特征风险。提高于亚洲的配置,将可为现代投资组合提供日益难寻的多元化投资优势。
过往表现并非未来回报指标。息率水平不获保证,日后可升或可跌。仅供参考,不应视为投资特定国家、产品、策略、行业或证券的建议。多元化并不能确保盈利或防止亏损。所表达的任何观点均截至编制为止,如有更改,恕不另行通知。指数回报假设所有分派再投资,不反映费用或开支。您不能直接投资于指数。所提供的任何预测、预计或目标仅供参考,概非任何形式保证。汇丰对未能达到该预测、预计或目标,概不承担任何责任。资料来源:汇丰投资管理、Macrobond、彭博、Refinitiv及Factset。数据截至2026年10月9日(英国时间上午7时30分)。
| 重要事件及数据公布 |
上周市场概况
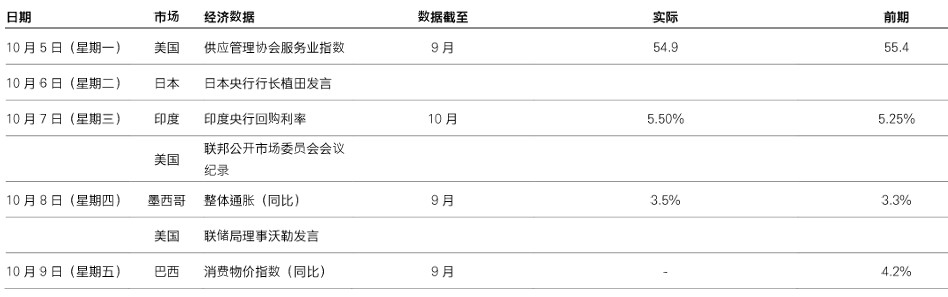
本周市场展望
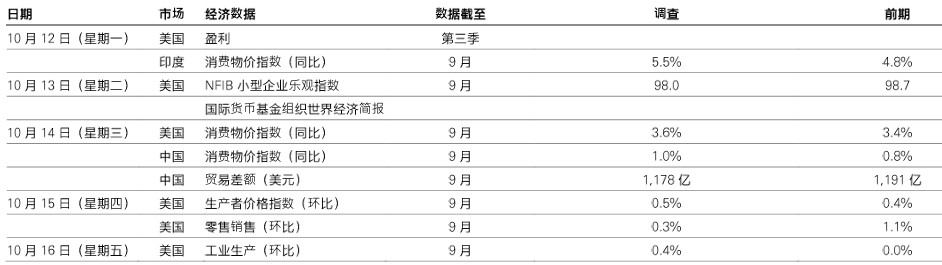
仅供参考,不应视为投资特定国家、产品、策略、行业或证券的建议。所表达的任何观点均截至编制为止,如有更改,恕不另行通知。所提供的任何预测、预计或目标仅供参考,概非任何形式保证。汇丰对未能达到该预测、预计或目标,概不承担任何责任。指数回报假设所有分派均会再投资,且不反映费用或开支。您无法直接投资于指数。资料来源:汇丰投资管理。数据截至2026年10月9日(英国时间上午7时30分)。
| 市场回顾 |
环球股市个别发展,市场持续忧虑息率及能源成本高企。美国国库券息率回落,国库券债务拍卖反应理想;财政忧虑则继续使法国政府债券受压,英国政府债券债息亦向上。美股大致平稳,标普500指数及纳斯达克指数在第三季盈利季度前夕上试新高,惟对利率敏感的罗素2000指数持续疲弱。大部分欧洲股市指数低收,市场日益忧虑经济前景;日经225指数则窄幅波动。新兴市场股票方面,巴西股市领涨,财政前景转趋乐观;亚洲市场则大致下跌。南韩第三季晶片业盈利强劲,但Kospi指数仍然领跌;上证综合指数在假期后复市亦向下。汇市方面,美元指数变动不大,主要货币走势呈现分歧。
分享


相关资讯


免责声明:
本文件或影片由香港中环皇后大道中1号香港上海汇丰银行有限公司(“HBAP”)编制。 HBAP 在香港注册成立,为汇丰集团成员。本文件或影片由汇丰银行(中国)有限公司、 HBAP 、汇丰银行(新加坡)有限公司、汇丰(台湾)商业银行股份有限公司及汇丰保险经纪有限公司(合称“分发方”)分发及╱或提供。本文件或影片仅供一般传阅及参考用途。
无论基于任何原因,本文件或影片所载之部分或全部内容均不得复制或进一步分发予任何人士或实体。如于某司法管辖区内分发本文件属违法,则不得于该司法管辖区内分发本文件或影片。所有未经授权之复制或使用本文件或影片,均属使用者的责任,并有机会引致法律诉讼。本文件或影片只提供一般性资料,文件内所载的观点,并不构成投资研究或出售或购入投资产品的意见或建议。本文件或影片内所载的部分陈述可能会被视为前瞻性陈述,提供当前预测或未来事件预估。相关的前瞻性陈述不保证未来表现或事件,并涉及风险及不确定性。基于多项因素,实际结果可能和相关前瞻性陈述大不相同。 HBAP 及分发方对更新其中的前瞻性陈述,或对提供实际结果和前瞻性陈述的预测不同的原因,概不承担任何责任。本文件或影片并无契约效力,在任何情况下,于任何司法管辖范围内均不应被视为促销或建议购入或出售任何金融工具,而此等建议并不合法。当中所载内容反映汇丰环球投资委员会于编制时的观点及意见,可能随时变更。这些观点未必代表汇丰投资管理当前的投资组合构成。汇丰投资管理所管理的个别投资组合主要反映个别客户的目标、风险取向、投资期限及市场流动性。
投资价值及所得收益可升亦可跌,投资者有机会未能取回投资本金。本文件或影片所载之过去业绩并不代表将来的表现,所载之任何预测、估计及模拟均不应被视为将来表现的指标。任何涉及海外市场的投资,均有机会受到汇率兑换影响而令投资价值上升或下跌。和成熟市场相比,新兴市场投资本质上涉及较高风险,而且较为波动。新兴市场的经济一般倚赖国际贸易,因此一直以来并可能继续会受贸易壁垒、外汇管制、相对币值控制调整及其他和其进行贸易的国家╱地区实施或协商的保护主义措施的不利影响。而此等经济体系亦会或继续受到其他和其进行贸易的国家╱地区的经济状况的负面影响。投资涉及市场风险,请细阅所有和投资相关的文件。
本文件或影片就近期经济环境提供基本概要,仅供参考。文章或影片代表 HBAP 的观点,并以 HBAP 的环球观点为依据,未必和分发方的当地观点一致。其内容并非按照旨在促进投资研究独立性的法律规定编制,并且分发前不受任何禁止交易规定的约束。其内容不拟提供且投资者不应加以依赖以作会计、法律或税务意见。作出任何投资决策之前,应咨询独立的财务顾问。如选择不咨询财务顾问,则须审慎考虑投资产品是否适合。建议您在必要时寻求适当的专业意见。
有关第三方资料乃取自我们相信可靠的资料来源,我们对于有关资料的准确性及╱或完整性并无作出独立查证。因此您必须在作出投资决策前从多个资料来源求证。
此条款仅适用于汇丰(台湾)商业银行股份有限公司向其客户分发时的情况:汇丰(台湾)办理信托业务,应尽善良管理人之注意义务及忠实义务。汇丰(台湾)不担保信托业务之管理或运用绩效,委托人或受益人应自负盈亏。
关于 ESG 和可持续投资的重要信息
我们现在为许多严重排放温室气体的产业提供资金。我们制定了一项策略来帮助客户和我们一同减排。 欲了解更多详情,请浏览www.hsbc.com/sustainability。
从广义上,“ESG 和可持续投资”产品包括在不同程度上考虑环境、社会、管治和/或其他可持续发展因素的投资策略或工具。我们归入此类别的个别投资可能正在改变,以实现可持续发展成果。并不保证 ESG 和可持续投资所产生的回报和不考虑这些因素的投资回报相近。ESG 和可持续投资产品或会偏离传统市场基准。此外,ESG 和可持续投资或可持续投资带来的影响并没有标准定义或量度准则。ESG 和可持续投资及可持续发展影响的量度准则是(a)高度主观的,而且(b)在不同板块之间和同一板块之内可能存在重大差异。 汇丰可能依赖由第三方供应商或发行机构设计或报告的量度准则。汇丰不会经常就量度准则自行作出具体的尽职审查。并不保证:(a) ESG /可持续发展影响或量度准则的性质将和任何个别投资者的可持续发展目标保持一致;(b)ESG/可持续发展影响将达到指定水平或目标水平。“ ESG 和可持续投资”是一个不断演变的领域,新的监管规例可能生效,这或会影响投资的分类或标签方式。今天被视为符合可持续发展准则的投资未必符合未来的准则。
*本文件或影片为 HBAP 根据英文报告翻译的译文。HBAP 、汇丰银行(中国)有限公司、汇丰(台湾)商业银行股份有限公司、汇丰银行(新加坡)有限公司及汇丰保险经纪有限公司已采取合理措施以确保译文的准确性。如中英文版本的内容有差异,须以英文版本内容为准。
本文件或影片的内容未经任何香港或任何其他司法管辖区的监管机构审阅。建议您就相关投资及本文件或影片内容审慎行事。如您对本文件或影片的内容有任何疑问,应向独立人士寻求专业意见。
©版权所有 2026 。香港上海汇丰银行有限公司。保留一切权利。
未经香港上海汇丰银行有限公司事先书面许可,不得以任何形式或任何方式(无论是电子、机械、影印、摄录或其他方式)复制或传送本文件或影片的任何部分或将其任何部分储存于检索系统内。