
2026年11月2日
概要
-
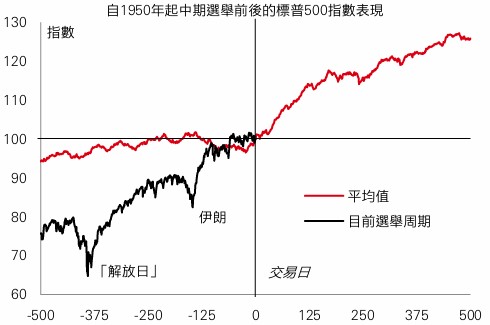
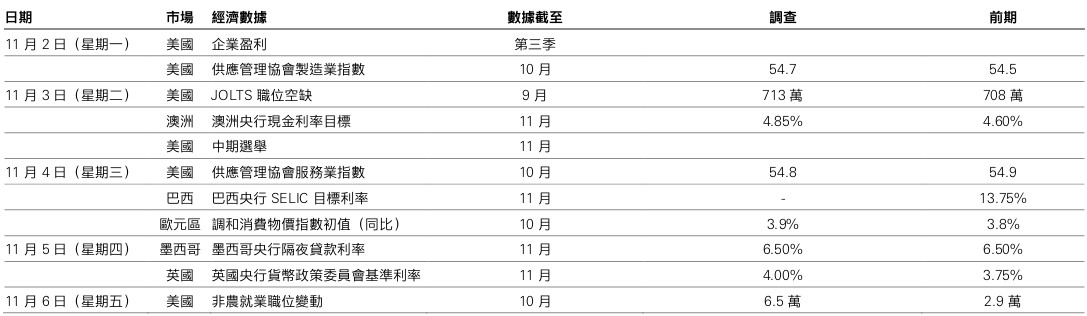
美國選舉投票即將開始,股票投資者亦將迎來正面的歷史規律:自1950年起,美股市場往往會在中期選舉後一年穩步加快升勢。當然,關連性並不等於因果關係,政治事件亦非唯一的市場動力。
-
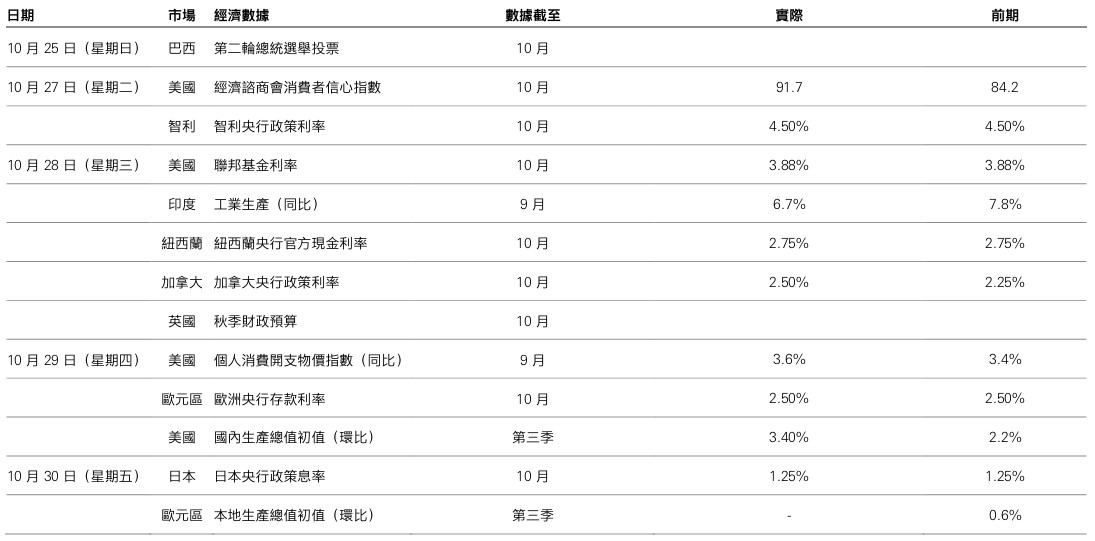
選舉結果確定通常有助於紓緩市場的不確定性,但巴西選舉的投票結果卻帶來震盪。總統盧拉意外地連任,觸發巴西各類資產大幅重新定價。
-
美國財長希利(John Healey)在其首份財政預算案態度審慎,把家庭能源支援與多年期的財政整固結合,尋求由2029-30年度起降低淨債務。由於大規模政策公布不多,市場反應溫和。但要遵循財政計劃挑戰不小。
本周重點圖表——K形市場
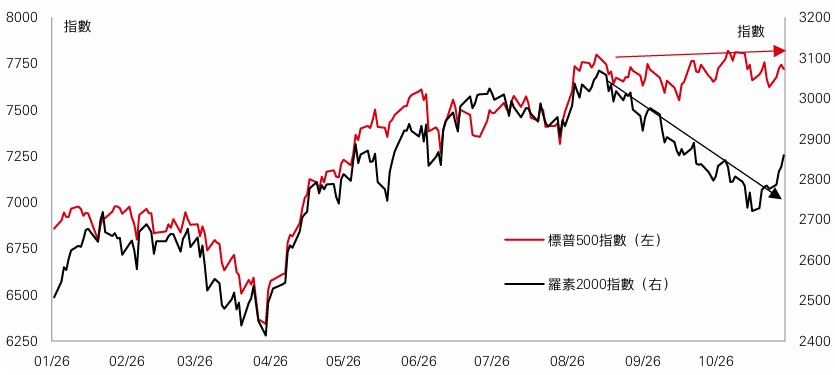
聯邦儲備局於10月決定維持利率不變後,正面對兩難局面。聯儲局必須推行限制性的政策,並逐漸進一步收緊政策,讓頑固通脹回落至目標水平,尤其是油價再次上漲使通脹上行風險加劇。不過,經濟發展不平衡及呈「K形」,令局方的工作變得複雜:歸根究底,政策對於直接受惠於AI熱潮的行業來說過於寬鬆;但對於遠離AI熱潮或需要與科技公司爭逐資本的行業,政策卻過份緊縮。
美國大型股及小型股在今年大部分時間走勢同步,其後走向分化,自夏季末起呈現K形走勢。雖然AI資本開支計劃的憂慮持續,但標普500指數繼續受大型股的豐厚盈利支持。另一方面,對利率敏感的羅素2000指數下跌,市場預期聯儲局將更為進取地收緊政策:目前預期將再加息三次,即聯邦基金利率於2027年將達到逾4.50%的峰值。
不過,聯儲局收緊政策的力度可能已接近極限。債息急升已大致發揮冷卻增長的作用,而油價亦有合理機會跟隨期貨曲線回落。聯儲局的鷹派程度降低,應有助扭轉市場的K形分歧,使美元溫和地回軟。隨着AI的溢出效應擴大,加上不同行業及地區的利潤增長漸趨一致,與表現擴展相關的交易可望於2027年保持活躍。
市場焦點
探究表象之下的價值
今年債息攀升,使「入息」再度成為固定收益的核心,為投資者開拓良機。不過,主流企業債券息差接近歷史區間的狹窄水平,除了一貫受市場青睞的領域外,其他領域亦蘊藏額外價值。
證券化信貸正是其一。簡單而言,證券化是將一批貸款(由按揭貸款以至企業債務)集合起來,包裝成可交易的債券,再分為不同層級或「批次」,讓投資者選擇願意承擔的風險與回報水平。次級批次就如汽車的防撞緩衝區:先吸收任何貸款違約的衝擊,讓優先的AAA及A級別投資者免受影響,同時賺取吸引入息。此外,由於證券化信貸多數支付浮動利率,其存續期風險接近零,在利率走勢反覆時有助穩定投資表現。
那為何它們的息差較企業債券寬闊?原因在於其複雜結構需要專業人員操作。結構的複雜性,加上流動性較低,令嚴謹的研究、證券篩選及經理的專業知識不可或缺,這或許能為願意深入了解證券化信貸的投資者帶來回報,但亦涉及風險。
投資價值及其任何收益可升可跌,投資者可能無法收回最初投資的金額。息率水平不獲保證,日後可升或可跌。僅供參考,不應視為投資特定公司、國家、產品、策略、行業或證券的建議。多元化並不能確保盈利或防止虧損。所表達的任何觀點均截至編製為止,如有更改,恕不另行通知。所提供的任何預測、預計或目標僅供參考,概非任何形式保證。滙豐對未能達到該預測、預計或目標,概不承擔任何責任。指數回報假設所有分派均會再投資,且不反映費用或開支。您無法直接投資於指數。資料來源:滙豐投資管理、FactSet、彭博及Macrobond。數據截至2026年10月30日(英國時間上午7時30分)。
市場動向…
國會的升勢
美國選舉投票即將開始,股票投資者亦將迎來正面的歷史規律:自1950年起,美股市場往往會在中期選舉後一年穩步加快升勢。當然,關連性並不等於因果關係,政治事件亦非唯一的市場動力。多次中期選舉後的升市,均伴隨有力的長期順風,包括1980年代通脹回落、1990年代科技熱潮,以及環球金融危機後「極度寬鬆的貨幣政策」及大型科技股崛起。
儘管如此,選舉周期仍有一定影響力。市場不喜歡不確定性,而中期選舉結束後,投資者將可看清政策方向。例如,若執政黨失去國會其中一院或兩院控制權,將可能更加依賴行政措施及貿易政策;而分裂的政府可降低出現重大財政或立法意外的風險。
其他波動因素依舊存在,包括通脹、利率及AI。加上市場近年升勢強勁,現時再升20%並非易事。不過,經歷「解放日」以至伊朗局勢等政治事件令市場情緒不安後,如中期選舉塵埃落定,政治因素可望由逆風轉為有利市場的順風。
巴西市場的震盪
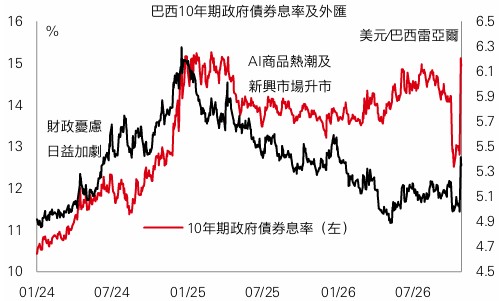
選舉結果確定通常有助於紓緩市場的不確定性,但巴西選舉的投票結果卻帶來震盪。總統盧拉意外地連任,觸發巴西各類資產大幅重新定價。
反對派在國會取得更多議席,意味立法可能陷入僵局,恢復財政公信力的工作將更加困難,這導致巴西的財政風險溢價持續高企。某些新興市場債務專家認為利率處於難以持續的高水平,在未來一年可能回落;尤其是當局若能與中間派達成妥協,推動財政整固,同時以重要經濟任命穩定市場情緒。
然而,巴西的整體宏觀形勢並不會一夜消失。由AI帶動的商品需求及高油價或可直接地支撐巴西的優勢。
加稅時刻
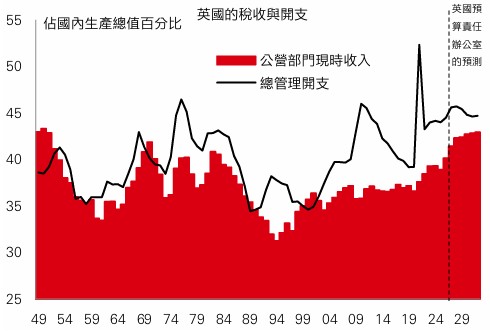
美國財長希利(John Healey)在其首份財政預算案態度審慎,把家庭能源支援與多年期的財政整固結合,尋求由2029-30年度起降低淨債務。由於大規模政策公布不多,市場反應溫和。
但要遵循財政計劃挑戰不小。財政整固高度依賴加稅,而現時稅收佔GDP的比例已屬二戰後高位。此外,繞過主要加稅措施而採取規模較小及政治上較易推行的措施,將令本已複雜的稅制更加架床疊屋,為稅收帶來更多不確定性。若加稅及削減開支的組合有所改善,或可降低財政偏離目標的風險,尤其萬一周期惡化,令經上調的2028-30年預算責任辦公室GDP出現偏離預測軌道的情況。
後置型的財政整固,加上通脹憂慮持續——英國央行預料將上調利率——短期內可能令英國10年期政府債券息率維持高企。七國集團的高息率可提供吸引入息,對比之下英國增長乏力及油價可能於2027年回落,應可紓緩物價壓力,令未來12個月的息率有溫和下跌空間。
過往表現並非未來回報指標。息率水平不獲保證,日後可升或可跌。僅供參考,不應視為投資特定國家、產品、策略、行業或證券的建議。多元化並不能確保盈利或防止虧損。所表達的任何觀點均截至編製為止,如有更改,恕不另行通知。指數回報假設所有分派再投資,不反映費用或開支。您不能直接投資於指數。所提供的任何預測、預計或目標僅供參考,概非任何形式保證。滙豐對未能達到該預測、預計或目標,概不承擔任何責任。資料來源:滙豐投資管理、Macrobond、彭博、Refinitiv及Factset。數據截至2026年10月30日(英國時間上午7時30分)。
重要事件及數據公佈
上周市場概況
本周市場展望
僅供參考,不應視為投資特定國家、產品、策略、行業或證券的建議。所表達的任何觀點均截至編製為止,如有更改,恕不另行通知。所提供的任何預測、預計或目標僅供參考,概非任何形式保證。滙豐對未能達到該預測、預計或目標,概不承擔任何責任。指數回報假設所有分派均會再投資,且不反映費用或開支。您無法直接投資於指數。資料來源:滙豐投資管理。數據截至2026年10月30日(英國時間上午7時30分)。
市場回顧
環球股市在近期下跌後上揚,投資者評估更多企業業績及主要央行利率決定。美國方面,科技巨企表現個別發展,標普500指數及納斯達克指數向上,而對利率敏感的小型股羅素2000指數表現領先。道瓊斯歐洲50指數收復近期失地,DAX指數亦上行。亞洲方面,日經225指數微升,Kospi指數亦報升,上周多間半導體巨企先後公布業績。Sensex指數向上,而中國境內股市落後境外。巴西股市指數跌幅顯著,盧拉在第二輪總統選舉投票意外勝出,巴西雷亞爾兌美元大幅轉弱。主要主權債券市場方面,美國國庫券息率普遍下跌。德國政府債券息率大致穩定,法國政府債券息率下跌。英國政府債券息率亦在公布秋季財政預算案後向下。


相關資訊


致客戶的重要資訊
本文件或影片由香港中環皇后大道中1號香港上海滙豐銀行有限公司(「HBAP」)編製。HBAP 在香港註冊成立,為滙豐集團成員。本文件或影片由滙豐銀行(中國)有限公司、HBAP、滙豐銀行(新加坡)有限公司、滙豐(台灣)商業銀行股份有限公司及滙豐保險經紀有限公司(合稱「分發方」)分發及╱或提供。本文件或影片僅供一般傳閱及參考用途。
無論基於任何原因,本文件或影片所載之部分或全部內容均不得複製或進一步分發予任何人士或實體。如於某司法管轄區內分發本文件屬違法,則不得於該司法管轄區內分發本文件或影片。所有未經授權之複製或使用本文件或影片,均屬使用者的責任,並有機會引致法律訴訟。本文件或影片只提供一般性資料,文件內所載的觀點,並不構成投資研究或出售或購入投資產品的意見或建議。本文件或影片內所載的部分陳述可能會被視為前瞻性陳述,提供目前預測或未來事件預估。相關的前瞻性陳述不保證未來表現或事件,並涉及風險及不確定性。基於多項因素,實際結果可能與相關前瞻性陳述大不相同。HBAP 及分發方對更新其中的前瞻性陳述,或對提供實際結果與前瞻性陳述的預測不同的原因,概不承擔任何責任。本文件或影片並無契約效力,在任何情況下,於任何司法管轄範圍內均不應被視為促銷或建議購入或出售任何金融工具,而此等建議並不合法。當中所載內容反映滙豐環球投資委員會於編製時的觀點及意見,可能隨時變更。這些觀點未必代表滙豐投資管理目前的投資組合構成。滙豐投資管理所管理的個別投資組合主要反映個別客戶的目標、風險取向、投資期限及市場流動性。
投資價值及所得收益可升亦可跌,投資者有機會未能取回投資本金。本文件或影片所載之過去業績並不代表將來的表現,所載之任何預測、估計及模擬均不應被視為將來表現的指標。任何涉及海外市場的投資,均有機會受到滙率兌換影響而令投資價值上升或下跌。與成熟市場相比,新興市場投資本質上涉及較高風險,而且較為波動。新興市場的經濟一般倚賴國際貿易,因此一直以來並可能繼續會受貿易壁壘、外滙管制、相對幣值控制調整及其他與其進行貿易的國家╱地區實施或協商的保護主義措施的不利影響。而此等經濟體系亦會或繼續受到其他與其進行貿易的國家╱地區的經濟狀況的負面影響。投資涉及市場風險,請細閱所有與投資相關的文件。
本文件或影片就近期經濟環境提供基本概要,僅供參考。文章或影片代表 HBAP 的觀點,並以 HBAP 的環球觀點為依據,未必與分發方的當地觀點一致。其內容並非按照旨在促進投資研究獨立性的法律規定編製,並且分發前不受任何禁止交易規定的約束。其內容不擬提供且投資者不應加以依賴以作會計、法律或稅務意見。作出任何投資決策之前,應諮詢獨立的財務顧問。如選擇不諮詢財務顧問,則須審慎考慮投資產品是否適合。建議您在必要時尋求適當的專業意見。
有關第三方資料乃取自我們相信可靠的資料來源,我們對於有關資料的準確性及╱或完整性並無作出獨立查證。 因此您必須在作出投資決策前從多個資料來源求證。
此條款僅適用於滙豐(台灣)商業銀行股份有限公司向其客戶分發時的情況:滙豐(台灣)辦理信託業務,應盡善良管理人之注意義務及忠實義務。滙豐(台灣)不擔保信託業務之管理或運用績效,委託人或受益人應自負盈虧。
關於 ESG 與可持續投資的重要資訊
我們現在為許多嚴重排放溫室氣體的產業提供資金。 我們制定了一項策略來幫助客戶與我們一同減少排放。 欲了解更多詳情,請瀏覽www.hsbc.com/sustainability。
從廣義上,「ESG 與可持續投資」產品包括在不同程度上考慮環境、社會、管治與/或其他可持續發展因素的投資策略或工具。我們包括在此類別的個別投資可能正在改變,以實現可持續發展成果。並不保證 ESG 與可持續投資所產生的回報與不考慮這些因素的投資回報相近。ESG 與可持續投資產品或會偏離傳統市場基準。此外,ESG 與可持續投資或可持續投資帶來的影響並沒有標準定義或量度準則。ESG 與可持續投資及可持續發展影響的量度準則是(a)高度主觀,而且(b)在不同板塊之間與同一板塊之內可能存在重大差異。
滙豐可能依賴由第三方供應商或發行機構設計與/或報告的量度準則。滙豐不會經常就量度準則自行作出具體的盡職審查。並不保證:(a) ESG/可持續發展影響或量度準則的性質將與任何個別投資者的可持續發展目標保持一致;(b) ESG/可持續發展影響將達到指定水平或目標水平。「ESG 與可持續投資」是一個不斷演變的領域,新的監管規例可能生效,這或會影響投資的分類或標籤方式。今天被視為符合可持續發展準則的投資未必符合未來的準則。
*本文件或影片為 HBAP 根據英文報告翻譯的譯文。HBAP 、滙豐銀行(中國)有限公司、滙豐(台灣)商業銀行股份有限公司、滙豐銀行(新加坡)有限公司及滙豐保險經紀有限公司已採取合理措施以確保譯文的準確性。如中英文版本的內容有差異,須以英文版本內容為準。
本文件或影片的內容未經任何香港或任何其他司法管轄區的監管機構審閱。建議您就相關投資及本文件或影片內容審慎行事。如您對本文件或影片的內容有任何疑問,應向獨立人士尋求專業意見。
© 版權所有 2026。香港上海滙豐銀行有限公司。保留一切權利。
未經香港上海滙豐銀行有限公司事先書面許可,不得以任何形式或任何方式(無論是電子、機械、影印、攝錄或其他方式)複製或傳送本文件或影片的任何部分或將其任何部分儲存於檢索系統內。