

2026年11月17日
要點
-
中國在人工智慧領域的投資規模雖不及美國,但覆蓋了更多的行業領域與基礎設施提供商
-
憑藉更加協調統一的全國基建模式,投資對借貸融資的依賴程度較低
-
這可能使中國的人工智慧資本支出在投資熱潮降溫時更具韌性,但先進晶片的獲取和設施利用率仍是風險因素
中國數據回顧(2026年10月)[@source-wind-hsbc]
-
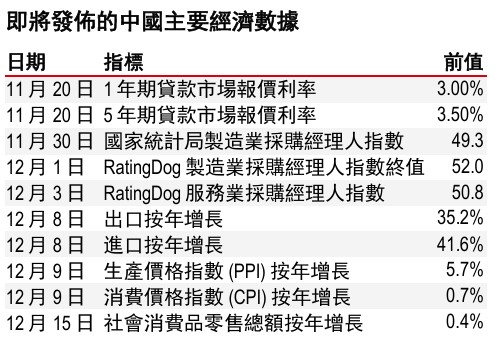
社會消費品零售總額10月按年增速放緩至0.4%,低於9月的1.1%,主要產品呈現不同程度的疲軟態勢。汽車零售額下滑21.4%,反映出此前以舊換新政策帶動的購車需求提前釋放後的“退潮效應”,以及家庭消費支出趨於謹慎。珠寶銷售額同樣大幅下跌,降幅達28.7%,主要受10月全球金價回調拖累。
-
固定資產投資繼續拖累經濟增長,10月按年下降16.9%。基礎設施投資下降17.6%,可能反映出缺乏能夠迅速啟動的優質項目。製造業投資下降9.3%,儘管部分高科技行業表現相對強勁。房地產投資收縮33%,與此同時,全國商品房銷售與新開工數據依舊低迷。
-
工業增加值10月按年增長4.8%,各行業表現明顯分化。高科技和出口導向型製造業成為增長主力:在人工智慧相關需求及國內政策推動算力發展的支持下,電腦和通信設備行業增速加快至19.4%。然而,內需相關行業表現疲弱,加之油價相關投入成本上升,持續擠壓相關製造企業利潤空間。
-
10月通脹數據繼續反映全球油價上漲的影響,生產價格指數按年漲幅擴大至5.7%,而能源分項仍是推動整體消費價格指數按年漲幅錄得0.7%的主要因素。價格上漲主要集中在大宗商品及人工智慧相關行業,而面向消費者的行業及食品價格走勢仍然低迷。
-
中國貿易領域在10月繼續成為經濟亮點,出口按年增長35.2%,進口增長41.6%。不過,核心增長驅動因素基本未變:人工智慧需求繼續推動雙向貿易增長,而消費品和汽車也為出口提供了額外支撐。近期宣佈的中美「300億對300億」對等降稅安排,以及中國與歐盟近期緊張關係緩和,應有助於維持這一增長勢頭。
中國的人工智慧投資:規模更小、覆蓋更廣、韌性更強
投資基礎更加廣泛
以超大規模雲服務提供商的支出衡量,中國的人工智慧投資規模不及美國,據估算兩者相差約六至七倍。[@chin-in-focus-2]然而,僅比較總體投資規模,會低估中國更廣泛的人工智慧基礎設施建設規模。相對於雲服務收入而言,中美兩國的投資水平大致相當,表明這一差距更多反映出中國服務提供商的國際業務覆蓋範圍較窄、商業基礎較小,而非投資意願較弱。
較低的建設和電力成本也意味著,每單位投資能夠形成更大的實體基礎設施容量。美國數據中心建設成本約為每瓦12.1美元,約為上海水平的兩倍[@chin-in-focus-3]。此外,中國西部地區還受益于成本較低的綠色電力。然而,實體基礎設施容量並不等同於可用的人工智慧算力:硬體性能、功率密度、利用率和能源效率仍是關鍵因素。
協同推進的基建模式
中國的人工智慧基礎設施建設不僅包括私人投資,還涵蓋國有電信運營商、電網運營商、獨立數據中心服務提供商及內陸算力樞紐的投資。在「六張網」框架下,「十五五」規劃期間,算力領域預計將吸引約4萬億元人民幣的投資,而2026年更廣泛的重點基礎設施建設計劃投資額預計將超過7萬億元人民幣。[@chin-in-focus-4]
電信運營商發揮著三重作用:資金提供方、網路運營商和系統集成商。根據企業披露的數據,人工智慧相關支出約占其資本支出總額的36%。2026年上半年,電信行業產生的經營活動現金流約為2,170億元人民幣,而資本支出總額為1,210億元人民幣,表明企業可以依靠內部資金支持投資,無需嚴重依賴新增債務或股權融資。
更加審慎的融資模式
在經歷此前的過度建設和利用率下降後,獨立數據中心行業變得更加謹慎。運營商越來越傾向於提前鎖定核心租戶、分階段開展建設,並依託穩定的現有現金流。證券化主要用於盤活已投入運營的成熟資產、回籠資金,而非為尚未完工的開發項目提供融資。自2025年以來,數據中心開發項目已透過資產支持融資籌集約180億元人民幣。[@chin-in-focus-5]
這種融資結構應有助於降低杠杆驅動的投資突然逆轉的風險。但這並不意味著下行風險已被消除:利用率低迷、價格壓力及局部地區產能過剩仍可能壓低投資回報,並導致資本錯配問題持續更長時間。
戰略權衡
實體人工智慧——包括機器人、自動駕駛汽車、智慧工廠以及工業自動化——有望將需求拓展至雲基礎設施以外的領域,儘管其中很大一部分投資被計入製造業或研發支出。主要制約因素仍是先進晶片的獲取。中國或許能夠實現更低的設施和能源成本,但在尖端硬體技術方面可能仍將落後於美國。
總體而言,中國的人工智慧投資似乎更具韌性,原因在於資金來源更加多元化、杠杆水平較低,以及政策支持力度更大。然而,中國更注重戰略目標而非短期回報,這可能導致其在快速增長時期,在尖端算力方面落後於美國。真正的關鍵考驗不僅在於投入多少資金,更在於這些資金能否有效轉化為可用算力、生產率提升及可持續的經濟價值。


相關資訊


披露附錄
1. 本報告發布日期為 2026 年 11 月 17 日。
2. 除非本報告顯示不同的日期及/或具體的時間,否則本報告中的所有市場資料截止於 2026 年 11 月 16 日。
3. 滙豐設有識別及管理與研究業務相關的潛在利益衝突的制度。滙豐分析師及其他從事研究報告準備和發布工作的人員有獨立於投資銀行業務的匯報線。研究業務與投資銀行及做市商交易業務之間設有資訊隔離牆,以確保保密資訊和(或)價格敏感性資訊可以得到妥善處理。
4. 您不可出於以下目的使用/引用本報告中的任何資料作為參考:(i)決定貸款協議、其它融資合同或金融工具項下的應付利息,或其它應付款項,(ii)決定購買、出售、交易或贖回金融工具的價格,或金融工具的價值,和/或(iii)測度金融工具的表現。
5. 本報告為滙豐環球研究發布的英文報告的中文翻譯版本。香港上海滙豐銀行有限公司、滙豐銀行(中國)有限公司、滙豐(台灣)商業銀行有限公司、加拿大滙豐銀行和滙豐金融科技服務(上海)有限責任公司已採取合理措施以確保譯文的準確性。如中英文版本的內容有差異, 須以英文版本內容為準。
免責聲明
本報告由香港上海滙豐銀行有限公司(簡稱「HBAP」,註冊地址香港皇后大道中 1 號)編製。HBAP 在香港成立,隸屬於滙豐集團。
本報告由滙豐(台灣)商業銀行股份有限公司及HBAP(合稱「發行方」)向其客戶分發。本報告僅供一般傳閱和資訊參考目的。本報告在編製時並未考慮任何特定客戶或用途,亦未考慮任何特定客戶的任何投資目標、財務狀況或個人情況或需求。HBAP 根據在編製時來自其認為可靠來源的公開信息編製本報告,但未獨立驗證此類資訊。 本報告的內容如有變更恕不另行通知。對於因您使用或依賴本報告, 而可能導致您產生、或承受因此造成、導致或與其相關的任何損失、損害或任何形式的其他後果,HBAP 及發行方不承擔任何責任。對於本報告的準確性、及時性或完整性,HBAP 及發行方並不作任何擔保、聲明或保證。本報告並非投資建議或意見,亦不以銷售投資或服務或邀約購買或認購這些投資或服務為目的。您不應使用或依賴本報告作出任何投資決定。HBAP 及發行方對於您的此類使用或依賴不承擔任何責任。若對本報告內容有任何問題,您應該諮詢您所地區的專業顧問。您不應為任何目的向任何個人或實體複製或進一步分發本報告部分或全部的內容。本報告不得在任何禁止分派本報告的地區分發。
以下條款僅適用於滙豐(台灣)商業銀行股份有限公司向其客戶分發時的情況
滙豐(台灣)辦理信託業務,應盡善良管理人之注意義務及忠實義務。滙豐(台灣)不擔保信託業務之管理或運用績效,委託人或受益人應自負盈虧。
中國內地
在中國內地,本報告由滙豐銀行(中國)有限公司(簡稱「滙豐中國」)向其客戶分發,僅用於一般參考目的。本報告並不旨在提供證券和期貨投資建議或提供金融信息服務,亦不旨在推廣或銷售任何理財產品。本報告所載內容和信息均基於現狀提供。若對本報告內容有任何問題,您應該諮詢您所在轄區的專業顧問。
© 版權香港上海滙豐銀行有限公司 2026,版權所有。
未經香港上海滙豐銀行有限公司的事先書面許可,不得對本報告任何部分進行複製、存儲於檢索系統,或以任何電子、機械、影印、記錄或其它形式或方式進行傳輸。